资讯
公开发布的经纪公司更新与市场内容。
资讯
公开发布的经纪公司更新与市场内容。
大温地产局2026年9月数据显示市场严重分化:公寓销量同比暴跌18.6%,独立屋和联排却小幅上涨;综合基准价跌至$107.59万,年跌5.5%,投资者观望情绪浓厚,自用买家主导市场。
据Colliers 2026年10月数据,温哥华市中心写字楼空置率已从去年的21年高位回落至9.5%,租户扩张并集中争抢A级及AAA级优质办公空间,同时1166 West Pender等大型项目正转向酒店及住宅用途。对本地房产读者而言,这标志雇主信心出现转折,可能重塑市中心社区需求,但复苏并不均衡,老旧写字楼的改造正在改变核心地段的人口结构与居住需求。
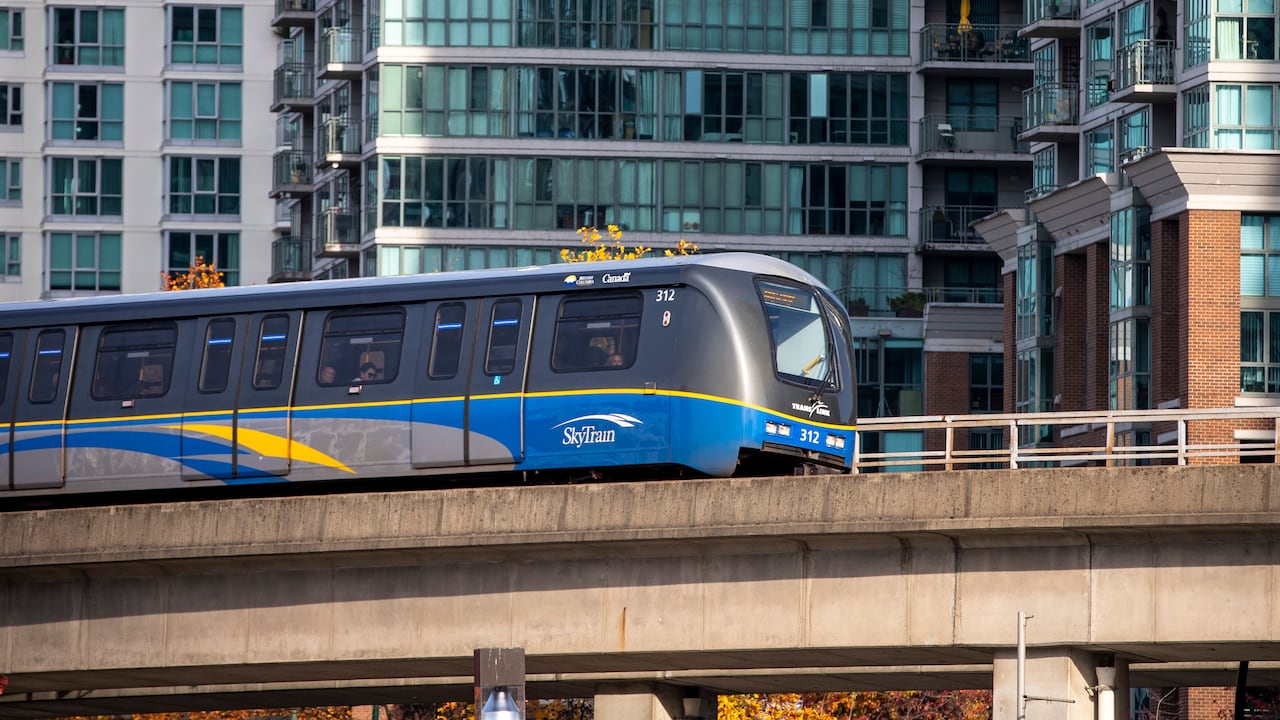
卑诗技术安全局(Technical Safety B.C.)报告显示,2016至2025年间大温Expo线与Millennium线共发生122起天车与人接触事故,2023至2025年事故率较疫情前翻倍。TransLink此前否决的站台屏蔽门方案如今重新摆上桌面,对沿线公寓买家、房东及投资者而言,这意味着未来车站可能面临施工改造,也可能影响不同站点的长期居住信心与租赁需求。
距离温哥华市选仅剩三周,主要市长候选人公布了截然不同的住房与财政政策纲领,可能重塑开发审批周期、房东持有成本和土地利用政策。从ABC党的地税冻结和停车证取消,到自由党提出的用省建筑法规取代市法规并合并12个审批部门,这些承诺为买家、卖家和投资者带来了不同的风险与机遇。
枫树岭市推出为期一年的快速审批试点,符合条件的城区住宅地块上建三联排或四联排,开发许可流程可缩短6至8个月,但仅限特定西枫树岭社区,且需由专业建筑师或工程师提交申请。
大温地区8月MLS®住宅成交仅1,869套,同比跌4.6%,较十年均值低20.7%;综合基准价跌至108万加元,全年跌幅5.6%。大温地产局首席经济学家指出,移民放缓、投资需求萎缩及房贷利率仍偏高,是当前买家持续观望的三大主因。
Liv.rent发布的2026年9月大温租金报告显示,温哥华是唯一一个无家具一居室租金同比上涨的城市,涨幅3.32%至$2,328;而列治文同比暴跌12.19%,大温整体下跌3.95%。对本地买家和投资人而言,这种分化意味着温哥华核心区仍承受租赁需求压力,而周边城市已明显松动。
卑诗省政府正式将素里-兰里天车延长线命名为Dave Barrett延长线,这条16公里线路预计2029年通车,届时从兰里市中心到乔治国王站仅需20多分钟。对于房地产买家和投资者而言,这一命名节点确认项目仍在按计划推进,但四年建设期内仍需关注完工时间、站点周边开发节奏,以及当前要价是否已透支未来交通溢价。
多伦多租房挂牌量同比增6%,一家Staging公司透露租房项目已占其业务过半,空租期成本压力正迫使房东重新思考裸房出租策略。对大温投资者和业主而言,这意味着租客眼光变高,空置物业的第一印象已直接关系到持有成本。
BC省政府已将2027年度住宅租金涨幅上限定为2.2%,自明年1月1日起生效。对大温房东而言,真正的风险不是涨幅本身,而是程序合规——RTB-7表格填写不当、送达方式不符规定或错过提前三个月的通知期,都可能导致涨租生效日期被大幅延后。在持有成本持续承压的当下,搞清12个月间隔、法定视为送达规则和正确通知流程,已成为房东必须掌握的财务基本功。
BC省政府将2027年住宅租金涨幅上限定为2.2%,连续第七年把加租幅度压在通胀以下,大温多个郊区如Richmond、Coquitlam的平均挂牌租金也在走低,本地投资人和房东必须重新检视现金流模型。对于正在考虑购入出租物业或将自住房转长租的业主来说,这意味着未来租金增长空间被严格锁死,保守测算持有成本比追逐升值预期更为关键。
CMHC发布的2026年秋季住房供应报告预测,加拿大未来十年每年需新建41.7万至46.9万套住房,才能在2036年前恢复疫情前的可负担水平;然而目前开工量仅约23.1万套,且建设重心正从可售住房转向租赁市场。对大温买家和投资者而言,这意味着可售房源的长期结构性短缺可能在下一轮需求回升前就已显现。